米国では「ごく普通の人が401(k)などの制度を利用して大きな資産を築く」ことがあり、投資に関する書籍や新聞等で多くの事例が紹介されています。
前回の投稿では、「1986年から40年以上にわたり積立投資を行って、100万ドルを超える金融資産とプール付きの自宅を保有するに至ったコストコのレジ係の男性」の事例をご紹介しました。
今日は「2000年以降に投資を始めて約25年で100万ドルの資産形成に成功した女性」の例をご紹介します。
この事例が紹介されていたのは9月6日のUSA Todayの記事(”Here’s how 6 Americans became 401(k) millionaires”、「6人のアメリカ人がミリオネアーになった方法」)です。
ちなみにUSA Todayの記事は基本的に無料で読むことができます。
さて、上記の記事では、4番目の事例として「サウスウエスト航空の客室乗務員であるエリサ・ブラウンさん(Elisa Brown, 49歳)が、どのようにしてミリオネアー(100万ドル以上の資産保有者)になったか」を紹介しています。
ポイントは以下の通りです。
・エリサ・ブラウンさんは2000年にサウスウエスト航空の客室乗務員としてキャリアをスタートさせた。
・入社当時の年収は2万ドルを下回っていた。入社1年後に401(k)に加入した。
・加入当初は税引き前給与の8%を401(k)に拠出した。その後、給与の10%に引き上げた。
・サウスウエスト航空の401(k)では従業員拠出金と同額のマッチング拠出を会社が行う(上限は給与の7.3%)。
・資産運用にあたっては、株式市場全体に対するインデックスファンドを利用した。
・それから25年後、401(k)の残高は100万ドルを超えた。なお、年収が10万ドルを超えたことは今まで一度もない。
・ブラウンさんの結婚相手は大学時代の旧友である。彼も401(k)で100万ドル以上の資産を築いているため、夫婦合計の資産は200万ドル(約3億円)を超えている。
23歳で航空会社の客室乗務員になり、24歳から401(k)で積立投資を始め、49歳で資産が100万ドルをこえたケースです。
給与は決して高いわけではありません。
初任給は2万ドル未満ですし、その後も10万ドルを超える年収を得たことはありません(ちなみに米国では年収10万ドルであっても余裕のある生活は難しいと言われています)。
また、2001年から積立投資を始めたわけですから、現在までの間には株価が大幅に下落した時期もありました。
・2000~2002年のITバブル崩壊
・2007~2009年のリーマン・ショック
・2020年2~3月のコロナ・ショック
ブラウンさんはこれらのショックを乗り越えて積立投資の威力でミリオネアーになったわけです。
確認のためにバックテストをしてみましょう。
【バックテストの前提】
・2000年の入社時の初任給は年収で19,800ドル
・昇給:2001~2005 毎年9.5%、2006~2015 毎年7.0%、2016以降 毎年4.5%
・401(k)への拠出率は最初の2年が8%、それ以降は10%、会社の拠出金は給与の7.3%
・株式リターンはS&P500(配当込み)の月次実績を使用
バックテスト結果:2001年1月から25年間S&P500に投資した場合の積立額推移
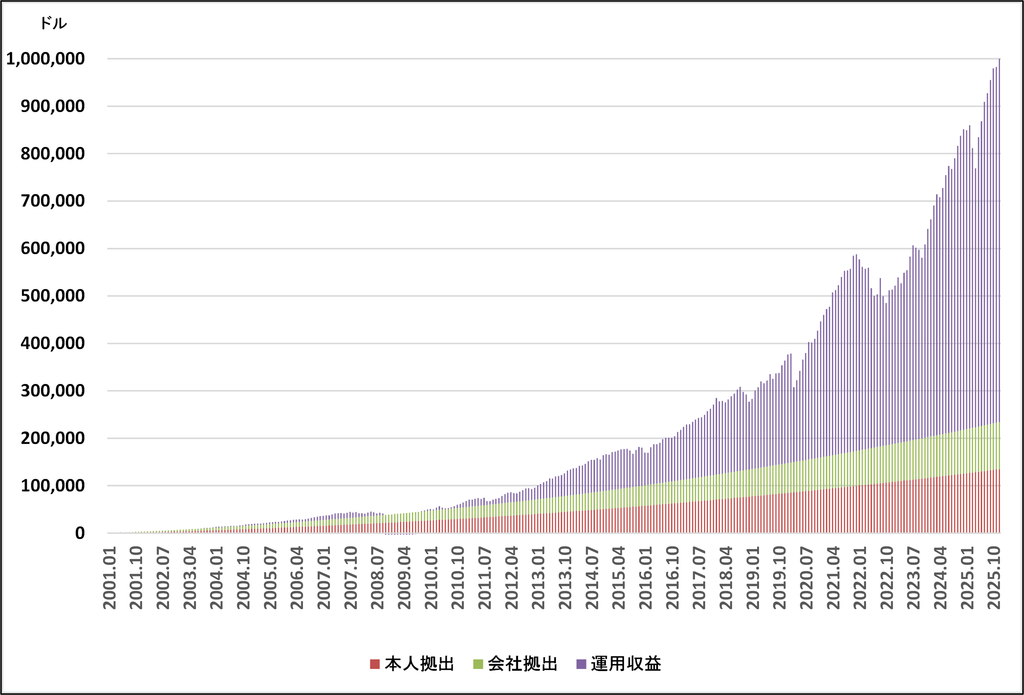
上記のグラフはバックテスト結果を示しています。
ご覧のように2001年1月の積立開始からちょうど25年後の2025年12月末で積立金が100万ドルを超えるという結果になりました。
なお、2025年12月時点の積立金の内訳は以下の通りです。
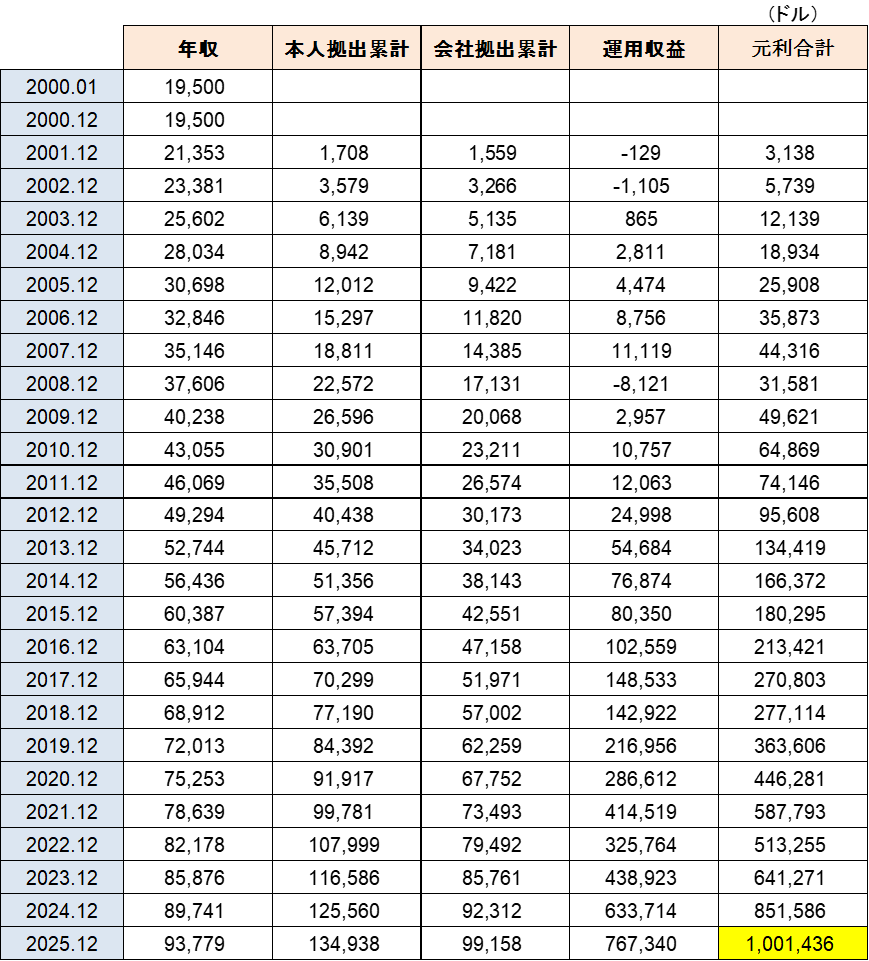
・本人拠出額合計 134,938ドル
・会社拠出額合計 99,158ドル
・運用収益合計 767,340ドル
・積立金合計 1,001,436ドル
詳細な表は掲載しませんが、リーマンショック時の2008年後半から2009年中旬までの間は運用収益合計がマイナスになり積立金額も減少しています(下の抜粋版のバックテスト結果をご覧ください)。
それでも継続的に拠出を続けることにより、その後の株価回復の恩恵を大きく享受することができていることが分かります。
長期積立投資の効果は長いスパンでみることが大事です。
ブラウンさんは「毎月コツコツと一定額を投資することにより、米国経済の成長の恩恵を受けることができた」と言えるでしょう。
バックテスト結果(抜粋):毎年末の残高推移